L’étude « La complémentaire santé : coût pour les patients et inégalités », publiée le 5 novembre par la Drees, analyse le niveau de reste à charge selon les catégories de patients, leur âge et leurs revenus. Les différents postes de soins sont abordés, dont les aides auditives.
Selon ce rapport établi à partir des données du modèle de microsimulation Ines-Omar*, les dépenses de santé présentées au remboursement de l’AMO atteignaient en moyenne 3 150 euros par personne en 2023. Après intervention de l’Assurance maladie et des Ocam, le reste à charge annuel moyen s’établissait à 150 euros, dont 120 euros liés à la liberté tarifaire. Les équipements optiques, dentaires et auditifs représentent la moitié de ce reste à charge (avant intervention des complémentaires santé, ces trois postes concentrent les deux tiers du reste à charge lié à la liberté tarifaire).
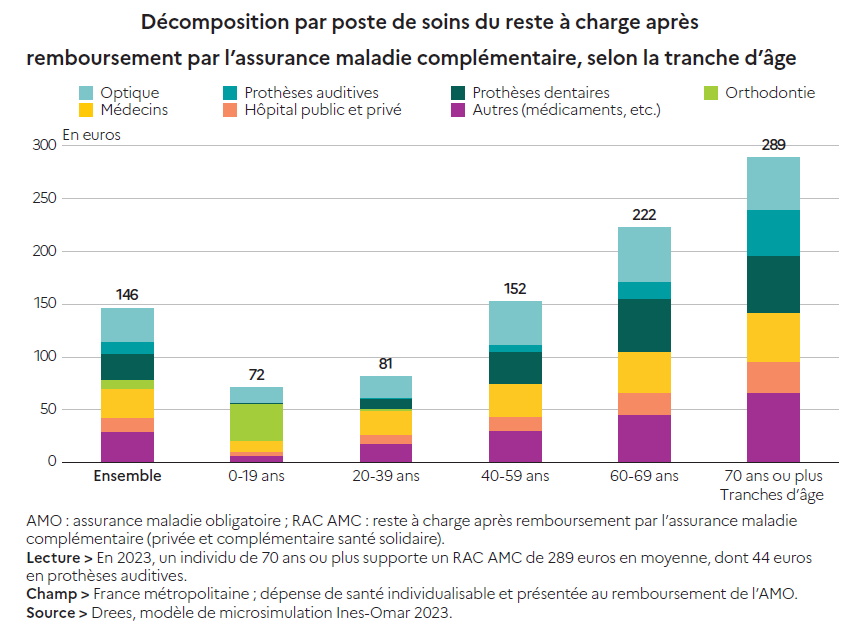
En toute logique, les dépenses d’audioprothèse et les restes à charge correspondants se concentrent chez les 70 ans et plus. Pour cette tranche d’âge, le RAC après Ocam atteint 289 euros par an, tous soins confondus, dont 44 euros pour les aides auditives (ce montant est une moyenne calculée sur l’ensemble des assurés de cette tranche d’âge, y compris ceux n’ayant acheté aucun appareil auditif pendant l’année, il ne s’agit donc pas du reste à charge moyen d’un patient appareillé).
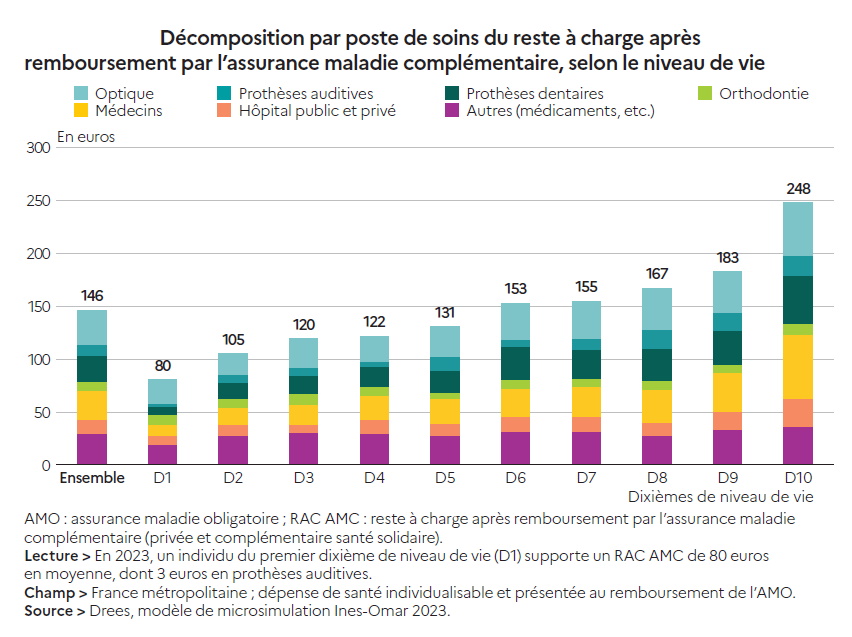
Les disparités sont également corrélées au niveau de vie : les 10 % de personnes les plus modestes supportent un reste à charge annuel moyen de 80 euros, contre près de 250 euros pour les 10 % les plus aisées. Pour la catégorie la moins aisée, le reste à charge moyen en aides auditives n’atteint ainsi que 3 euros par personne en 2023. Les ménages modestes consomment en effet moins de soins et d’équipements avec liberté tarifaire (en raison des contraintes financières) et les bénéficiaires de la C2S disposent de protections spécifiques.
L’analyse montre enfin que, de manière globale, les seniors sont davantage exposés. Le reste à charge moyen après remboursement des Ocam (tous postes confondus) passe de 80 euros chez les 20-39 ans à 150 euros chez les 40-59 ans, puis à 220 euros chez les 60-69 ans et 290 euros à partir de 70 ans. Cette progression s’explique par l’augmentation des dépenses de santé, mais aussi par la nature des contrats souscrits, les retraités étant majoritairement couverts par des contrats individuels, moins protecteurs que les contrats collectifs.
Les complémentaires privées réduisent peu les inégalités
Ce rapport met parallèlement en lumière une différence de taille entre les effets redistributifs de l’AMO et ceux de l’AMC. Selon la Drees, l’Assurance maladie obligatoire contribue à réduire les inégalités de niveau de vie grâce à des prestations qui varient peu selon les revenus. À l’inverse, les Ocam exercent un effet redistributif très limité entre les différentes catégories de revenus. Les cotisations et les prestations augmentent globalement avec le niveau de vie, sans entraîner de transferts significatifs entre ménages aisés et modestes. L’étude souligne en outre que les aides socio-fiscales à la souscription d’une complémentaire santé bénéficient davantage aux ménages aisés, notamment par l’intermédiaire des contrats collectifs.
*La Drees a construit un outil de microsimulation pour l’analyse des restes à charge (Omar), qui permet de simuler au niveau individuel le partage de la dépense entre la Sécurité sociale, l’Ocam et le patient. Le modèle Ines-Omar, issu du rapprochement avec l’outil Ines qui simule la législation sociofiscale, analyse la redistribution opérée par l’Assurance maladie sous l’effet des financements et des prestations.