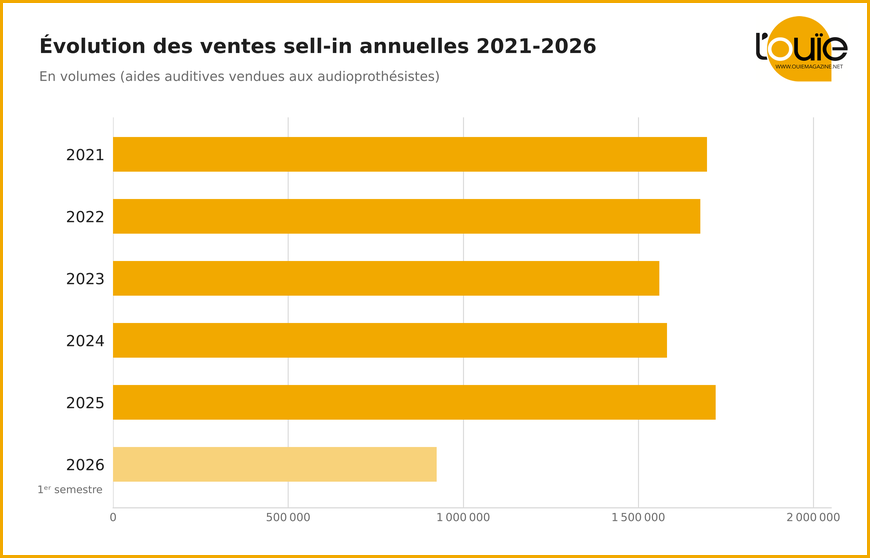
Le Snitem a publié les ventes d’aides auditives des fabricants aux audioprothésistes pour les six premiers mois de l’année. Elles confirment que la croissance amorcée en 2024 se poursuit et s’accélère.
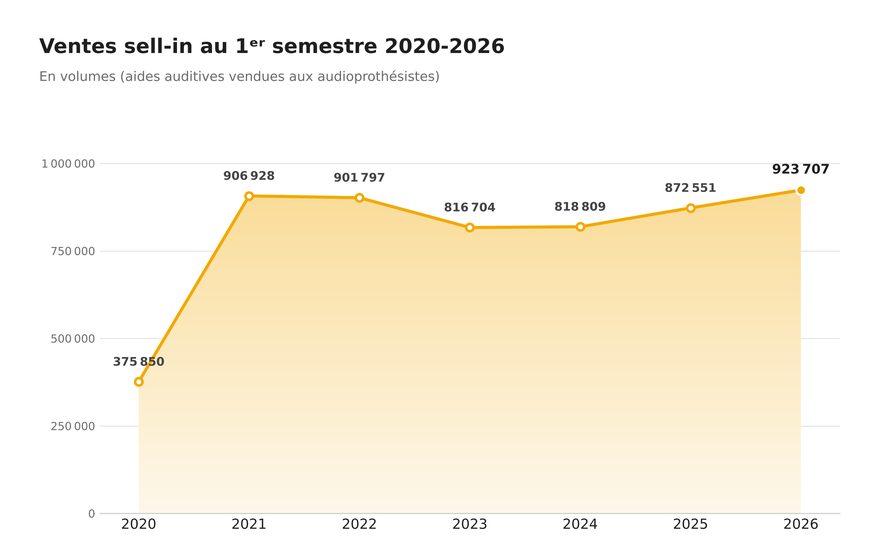
Au 1er semestre 2026, les fabricants ont vendu 923 707 aides auditives aux audioprothésistes, soit 5,9 % de plus qu’à la même période l’an dernier (872 551). C’est le meilleur 1er semestre jamais enregistré. Il dépasse même celui de 2021 (906 928), au plus fort de la vague du 100 % santé.
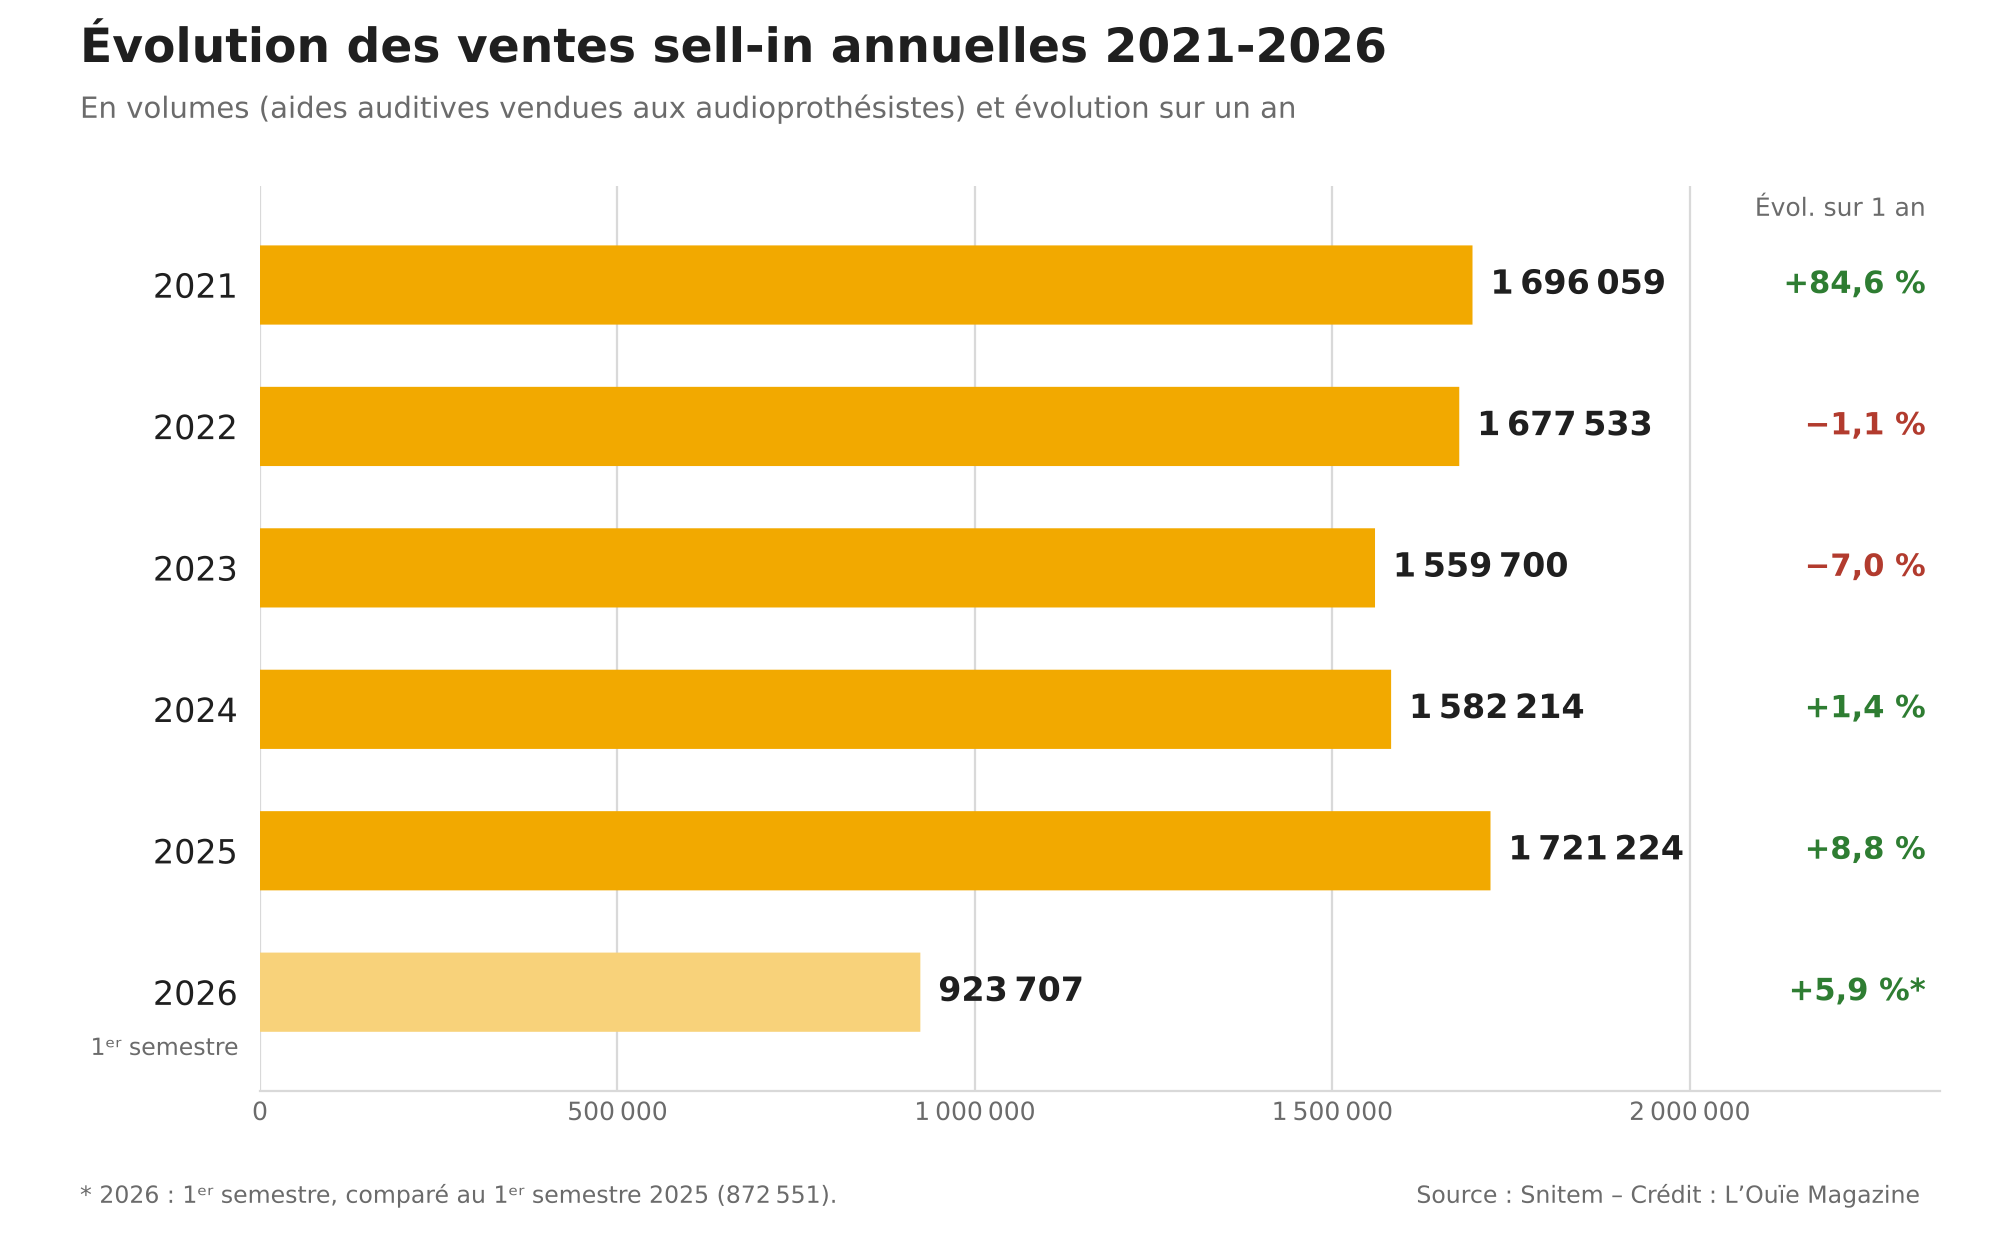
La dynamique s’est accélérée au fil des mois. Les ventes ont progressé de 4,8 % au 1er trimestre (472 442 unités), puis de 7 % au 2ème (451 265). Le marché se présente donc en hausse pour la 3ème année consécutive, après +1,4 % en 2024 et +8,8 % en 2025. Les remboursements de l’Assurance maladie suivent la même pente, ce qui fiabilise la tendance. Cette croissance repose sur des évolutions de fond, les renouvellements, la démocratisation du recours aux aides auditives et, bien sûr, le vieillissement de la population.
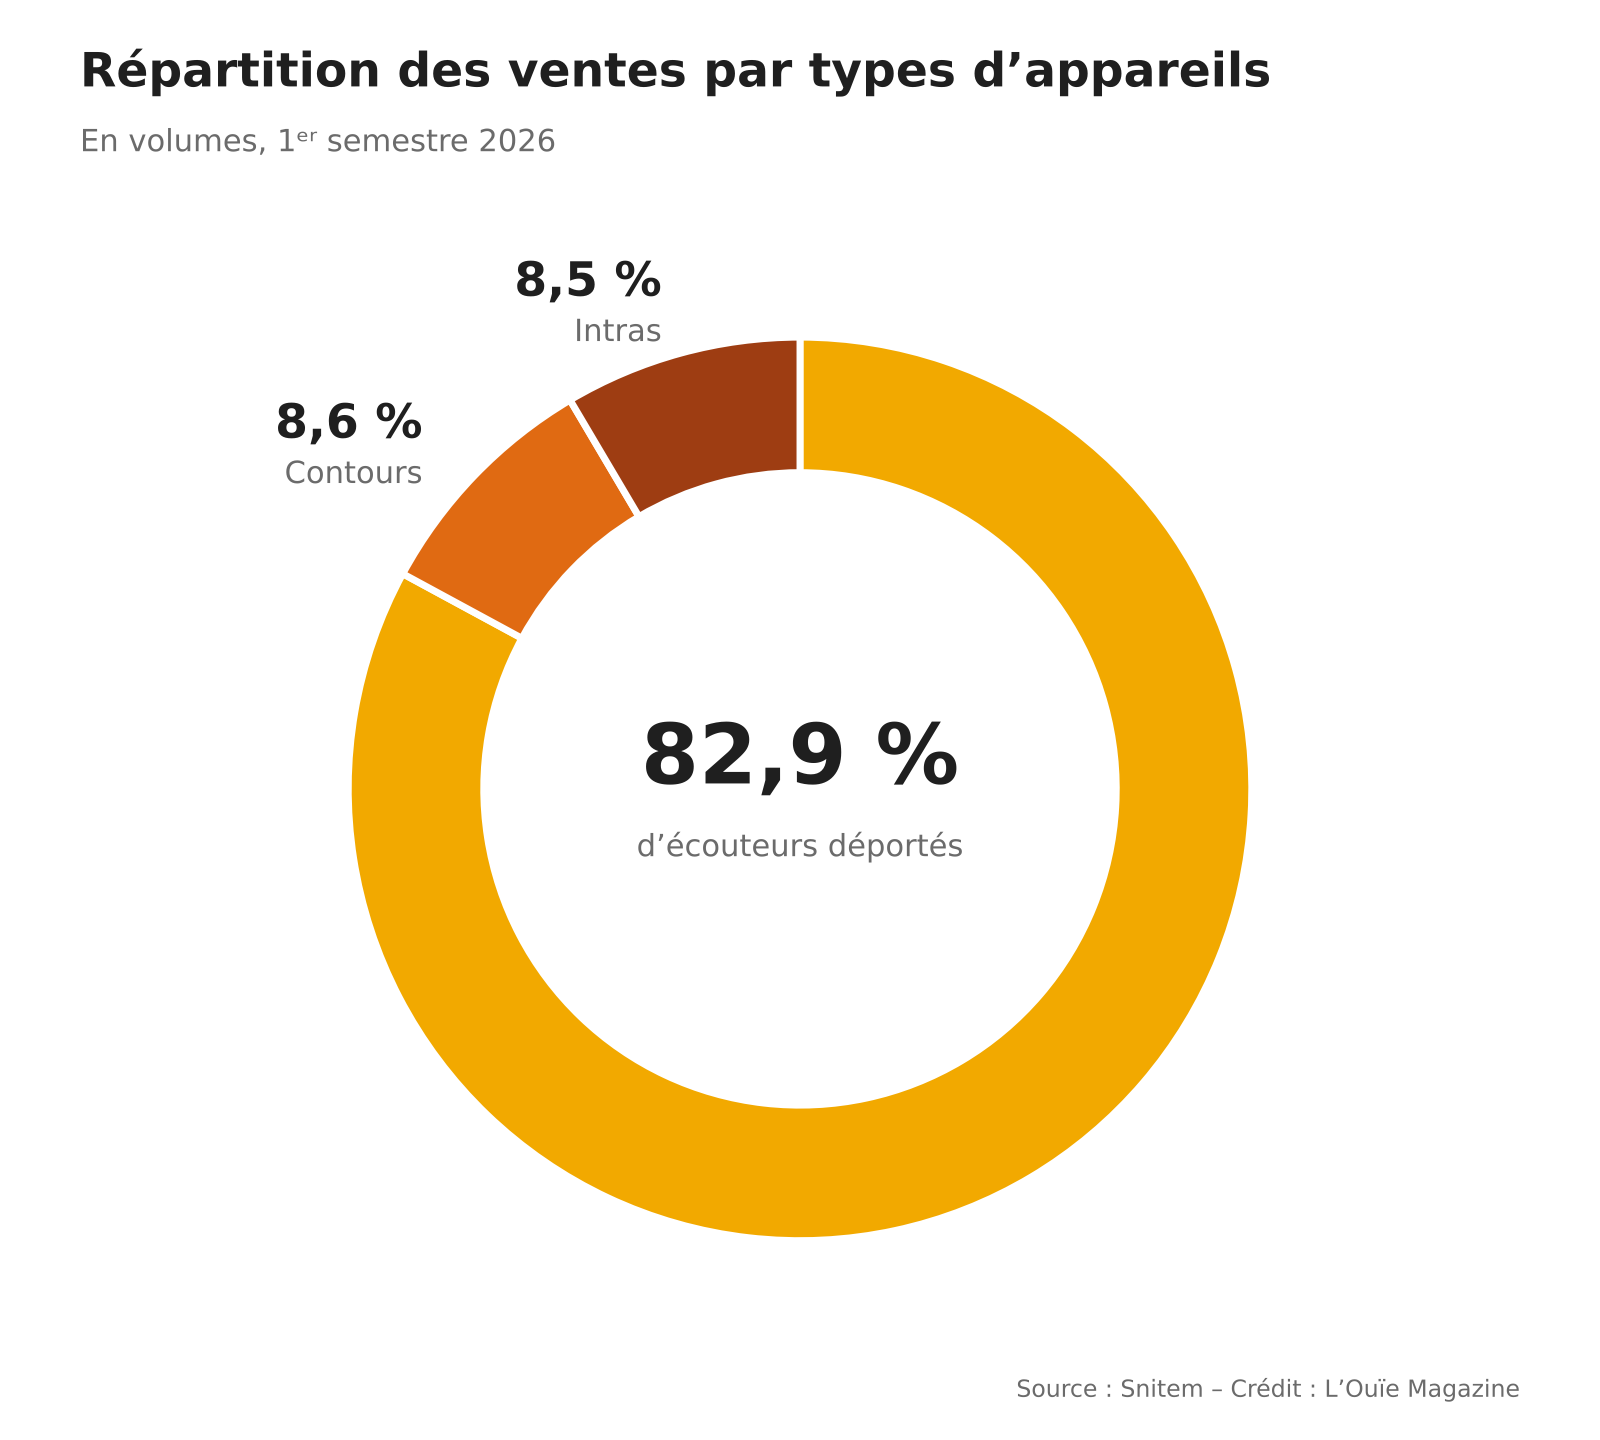 Les intras représentent 8,5 % des ventes du semestre, contre 7,6 % sur les 9 premiers mois de 2025, et talonnent désormais les contours, en recul sous l’effet de la miniaturisation. Si cette tendance se confirmait sur l’année, ce serait le signe d’un vrai regain des intras, après des années de stagnation autour de 7 %. Les écouteurs déportés restent largement dominants.
Le rechargeable continue de gagner du terrain : au 1ᵉʳ semestre, 61 % des aides auditives vendues aux audios fonctionnent sur batterie lithium-ion. C’est le cas de 64,2 % des écouteurs déportés (contre 63,9 % un an plus tôt), de 41,2 % des contours (contre 34,7 %) et de près de la moitié des intras (contre 37 % environ au 1ᵉʳ semestre 2025).
Quant à la répartition entre les 2 classes d’appareils, l’équilibre reste le même : la classe I représente 35,3 % des ventes du semestre, un niveau proche de celui de 2025 (35,9 %).